(文/刘媛媛剪辑/周远处)XK体育游戏app平台
中国包装饮用水市集相貌,正在发生一场微妙的位移。
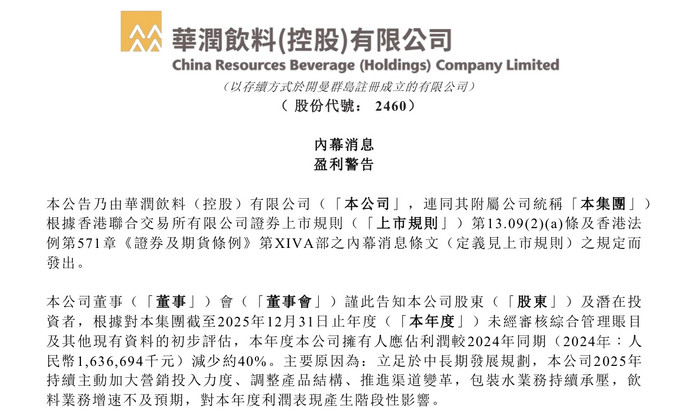
日前,华润饮料(怡宝母公司)发布盈利预警,预测2025年度公司领有东说念主应占利润同比减少约40%。这家上市仅一年的饮品巨头,净利润将从2024年的16.37亿元暴减至约9.8亿元。
在此之前,其2025年半年报已提前开释寒意:营收62.06亿元,同比下滑18.52%。其中,最为依赖的包装饮用水业务收入同比下滑23.1%。
另据2025年12月胡润中国发布的食物行业百强榜,华润饮料以28%的价值跌幅位列下滑榜首位,成为年度最失落的饮品巨头之一。
公论场上,一种常见的叙事将怡宝的下滑归因于归因于行业价钱战的抓续升级。不外,穿透财报与零卖监测数据的迷雾,一个更为微妙的行业图景知道出来:的确蚕食怡宝中枢本地的,是正处于风暴中心的同品类敌手——娃哈哈。
这场同处一个价钱带、遵守一套渠说念逻辑、争夺并吞批消费者的皎皎水大战,说到底,是一场此消彼长的存量搏杀。
娃哈哈正面强攻
若是将皎皎水市集比作一场棋局,怡宝与娃哈哈的博弈,正从“各守一角”演变为“贴身肉搏”。
2024年宗馥莉接掌娃哈哈后,赶快打出了一套被业内称为“稳盘+拓网+抢量”的组合拳。在稳住原有AD钙奶、养分快线等基本盘的同期,皎皎水被推至计谋先锋位置。
据多家第三方零卖监测机构数据夸耀,2025年娃哈哈在包装饮用水板块的终局铺货率同比普及向上15个百分点,尤其在怡宝传统的上风区域:华南、华东市集,娃哈哈的冰柜进驻率与货架占有率均出现彰着上攻。
昨年3月,娃哈哈终局渠说念建设有关厚爱东说念主曾对媒体默契,娃哈哈饮用水家具已进入全家、盒马等渠说念,并已通过好意思宜佳的1万多个点位进入广东市集。同庚6月,时间财经也报说念,多个饮料批发商暗示,2024年以前基本不在广州售卖的娃哈哈饮用水家具,自昨年运转依然成为各大销售终局的旧例进货物类。
这种拓荒,最平直的施展即是价钱层面的交锋。2025年二季度起,娃哈哈在多地市集推出“12瓶装9.9元”的阶段性促销,平直将单瓶价钱拉低至0.8元把握,与怡宝主流家具的终局价变成正面碰撞。
在便利店、社区超市等中枢场景中,两品牌常被比肩陈设,价钱标签上的数字成为最直不雅的“战场”。
从数据上看,这场攻势的完结已在怡宝的财报中显现。2025年上半年,怡宝包装饮用水收入同比下滑23.1%。同期娃哈哈方面虽未单独露馅皎皎水业务数据,但其合座饮料业务在2025年完结双位数增长,多位行业分析师将皎皎水的增量孝敬列为紧要要素。
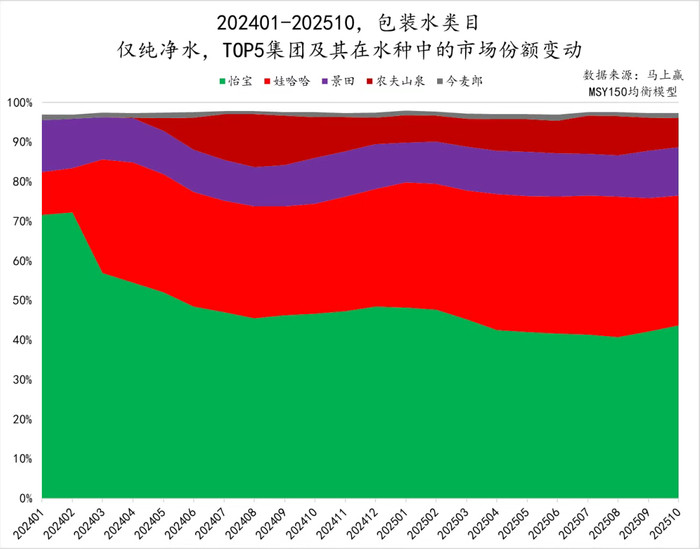
另从市集份额上看,行为也曾的皎皎水霸主,怡宝市集份额遇到严重冲击。凭证快消品监测平台“随即赢”的数据,怡宝在皎皎水细分赛说念内的份额从2024年1月的70%以上,暴跌至2025年10月的约45%。尼尔森零卖数据也夸耀,在2024年12月至2025年12月本领,怡宝在包装饮用水合座市集份额同比下滑1.8%。
反不雅娃哈哈,市集份额大幅普及。随即赢数据夸耀,2024年1月至2025年10月,娃哈哈市集份额由约11%增至约33%。尼尔森数据夸耀,2024年12月至2025年12月,娃哈哈在包装饮用水合座市集份额高涨了2.3%。
怡宝被迫应战
靠近娃哈哈的凌厉攻势,以皎皎水为中枢的怡宝别无遴荐,只可仓促应战。
率先体咫尺价钱层面。早在2024年4月,怡宝便已下调小规格瓶装水均价,随后在2025年推出“拆箱补贴”的销售政策——厂商对怡宝水每箱补贴2元,试图以真金白银稳住渠说念与终局。
然则,补贴战很快演变为一场耗尽战。在部分区域,怡宝555ml瓶装水多量出现“进货价1元/瓶、终局售价0.9元/瓶”的价钱倒挂局面,经销商的利润空间不停被压缩。
更深层的四百四病随之而来。据《逐日经济新闻》打听,2025年6月怡宝仍在扩充每箱2元的补贴政策,7月后虽有所缩减,但经销商为了完周至年销售任务以拿到返利,不得不不时“以价换量”。四川、广西等地以致出现了经销商退网事件,部分区域市集袒护率下落10%。
渠说念端的荡漾,与怡宝连年推动的渠说念变革也不无关连。为措置经销商效用低下的恶疾,华润饮料自2023年起启动了大限制渠说念挪动,试图淘汰年销售额不足百万的低效经销商。但这场改动推动过急,仅2024年上半年便有约20%的老经销商离场。
靠近“价钱战打不赢、渠说念战守不住”的双重窘境,华润饮料运转寻求互异化解围。2025年,公司一反常态地密集推新,平均每月发布1-2款新品,涵盖畅通饮料、即饮茶、果汁等多个品类。
其中,还针对体育场景推出怡宝畅通盖瓶装水;针对通勤、短途旅行场景推出210ml“口袋装”怡宝皎皎水;针对家庭消费推出5L装本优茶伴饮用水。年底,怡宝更进一步试水环保包装,推出330ml植物基纸盒装饮用水,其碳踪影较旧例包装裁汰18%。
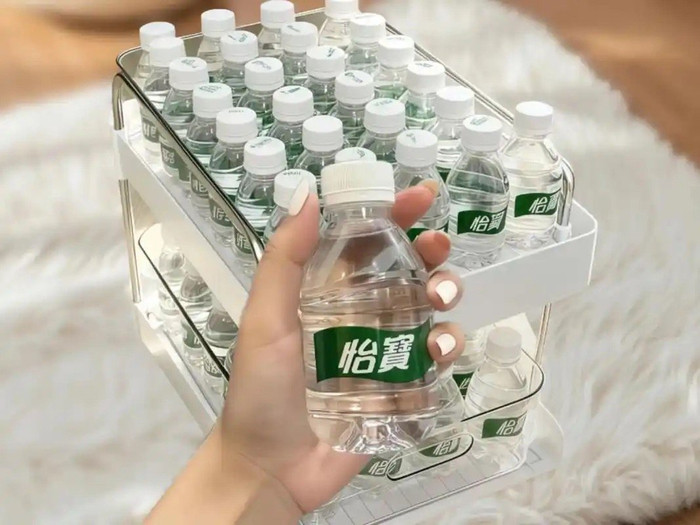
然则,这些改进尝试,短期内仍难弥补包装水业务的下滑缺口。财报数据夸耀,2025年上半年怡宝小规格瓶装水收入同比下滑26.2%,成为株连合座包装水功绩的主要要素。而饮料业务虽在抓续发力,远未变成有用的“第二增长弧线”。
关于怡宝而言,更大的挑战在于,这场“存量搏杀”尚未看到止境。娃哈哈2026年已提倡“瓶装水达到行业第一终局施展”的见地,打算通过高陈设费和搭赠拓展渠说念。这意味着,怡宝不仅要守住已有的阵脚,更需在家具改进与渠说念配置之间找到新的均衡点。
农夫山泉没能“吃饱”
值得一提的是,在怡宝与娃哈哈激战正酣的皎皎水战场,农夫山泉的脚色颇为微妙。它是行业内看管的存在,却并未成为最大的受益者。
2024年4月,农夫山泉推出绿瓶皎皎水,以终局价低至1元/瓶的策略杀入皎皎水赛说念,平直冲击怡宝与娃哈哈的中枢本地。彼时,市集多量以为农夫山泉将重塑行业相貌。然则一年半往时,战况却出东说念主猜测。
从功绩施展来看,农夫山泉如实完结了回暖。2025年上半年,其包装饮用水业求完结营收94.4亿元,占总收入的36.9%,同比增长10.7%,进程聚会两个财报期的下滑后再行规复正增长。
这一成绩成绩于公司策略的生动挪动:跟着公论影响冉冉消退,农夫山泉彰着减少了绿瓶皎皎水的补贴力度,转而再行加大红瓶自然水的扩充力度。
彼时,二级市集投研品牌海豚投研发布的调研信息夸耀,农夫山泉将2025年上半年对绿瓶水的补贴降至每件1元,较2024年的2元大幅裁汰。诚然从渠说念利润的角度看,相较于红瓶水,绿瓶水仍然更高,但二者执行的差距已大幅收窄。
策略挪动的完结立竿见影。红瓶水在包装饮用水收入中的比例从2024年下半年的约75%普及至2025年上半年的78%以上,包装水业务的筹营利润率再行回升至35%,基本回到了公论影响前的水平。
在市集份额上,农夫山泉也稳住了阵脚。中泰证券数据夸耀,抑制2025年9月,农夫山泉以33%的市集份额位居行业首位,娃哈哈市占率同比普及2%位居第二,怡宝市占率下落3%。
不外,从市集份额的增量来看,农夫山泉并未洗劫太多。尼尔森数据夸耀,2024年12月至2025年12月,农夫山泉在包装饮用水合座市集份额仅微增了0.2%。与之变成清澈对比的是,娃哈哈同期市集份额高涨2.3%。
这一局面背后,折射出农夫山泉计谋重点的滚动。跟着高毛利的茶饮料业务崛起,农夫山泉对包装水价钱战的干涉意愿已彰着松开。绿瓶皎皎水在完成普及下千里市集市占率的历史职责后,正冉冉淡出中枢战场。
关于怡宝而言,这或者是一个危急的信号,敌手早已不在并吞维度竞争,而我方仍在原地死战。
结语:
回望这场抓续一年多余的皎皎水大战,不错看出,怡宝的失落并非随机,而是“内忧外祸”下的势必。
向外看,友商同价位、同渠说念、同东说念主群的存量搏杀,让弥远依赖单一品类的怡宝猝不足防;向内看,其本人的结构性短板在价钱战的冲击下庐山面庞目。包装饮用水占比过高,饮料新品远未成满足,渠说念变革又推动过急,最终堕入“越打越亏、越亏越打”的恶性轮回。
关于华润饮料而言,2025年的盈利预警是一记警钟。公司需要想考:如安在主业承压之际,拔擢出能够维持异日的“第二增长弧线”;如安在渠说念荡漾之后,重建经销商的信心与诚意。
关于各个品牌来说,2026年的局面依然严峻。皎皎水市集的“一元水”常态可能不会消失,反而演变为愈加旷日抓久的终局阵脚战。只须的确具备家具力、渠说念力与品牌韧性的玩家XK体育游戏app平台,才调一直留在牌桌上。